Outils REPÈRES

La connaissance experte de REPÈRES, au travail sur vos propres documents.

REPÈRES ne se contente pas de répondre aux questions. La connaissance qu’il mobilise (textes applicables, doctrine, repères chiffrés, méthodes des professionnels du secteur social et médico-social) alimente aussi des outils qui travaillent sur vos documents et vos données : ils lisent, calculent, rapprochent et rédigent, pour que vous arriviez préparé aux échanges qui comptent. Cette page s’enrichit à mesure que de nouveaux usages sont éprouvés.

  • Analyser vos documents

    En accès libre

    Vous déposez un document de gestion ; REPÈRES le lit, calcule ce qui compte et rédige une analyse sourcée, du point de vue de celui qui devra la présenter. Premier outil ouvert : l’analyse d’un cadre normalisé.

  • Simuler et projeter

    Activation accompagnée

    Mesurer l’effet d’un investissement ou d’une évolution salariale sur la trajectoire de l’organisation, avec des traitements éprouvés, activés avec vous parce qu’ils mobilisent vos données.

  • Construits avec votre organisation

    Sur mesure

    Reporting aux financeurs, qualité des écrits professionnels, capitalisation des retours d’expérience : des outils qui intègrent vos méthodes, vos référentiels et votre corpus.

01 · Analyser vos documentsEn accès libre

Analyser un cadre normalisé

Vos cadres normalisés, lus et analysés du point de vue du gestionnaire.

Déposez le classeur Excel de votre bilan financier, de votre budget prévisionnel, de votre compte administratif ou de votre EPRD. REPÈRES reconnaît le cadre, quel qu’en soit l’éditeur, calcule les indicateurs utiles, relève ce qu’un tarificateur pourrait interroger et rédige une analyse sourcée. Vous poursuivez ensuite l’échange librement.

Sans inscriptionFichier non conservé

Analyser un document

.xls, .xlsx ou .xlsm · 10 Mo au plus

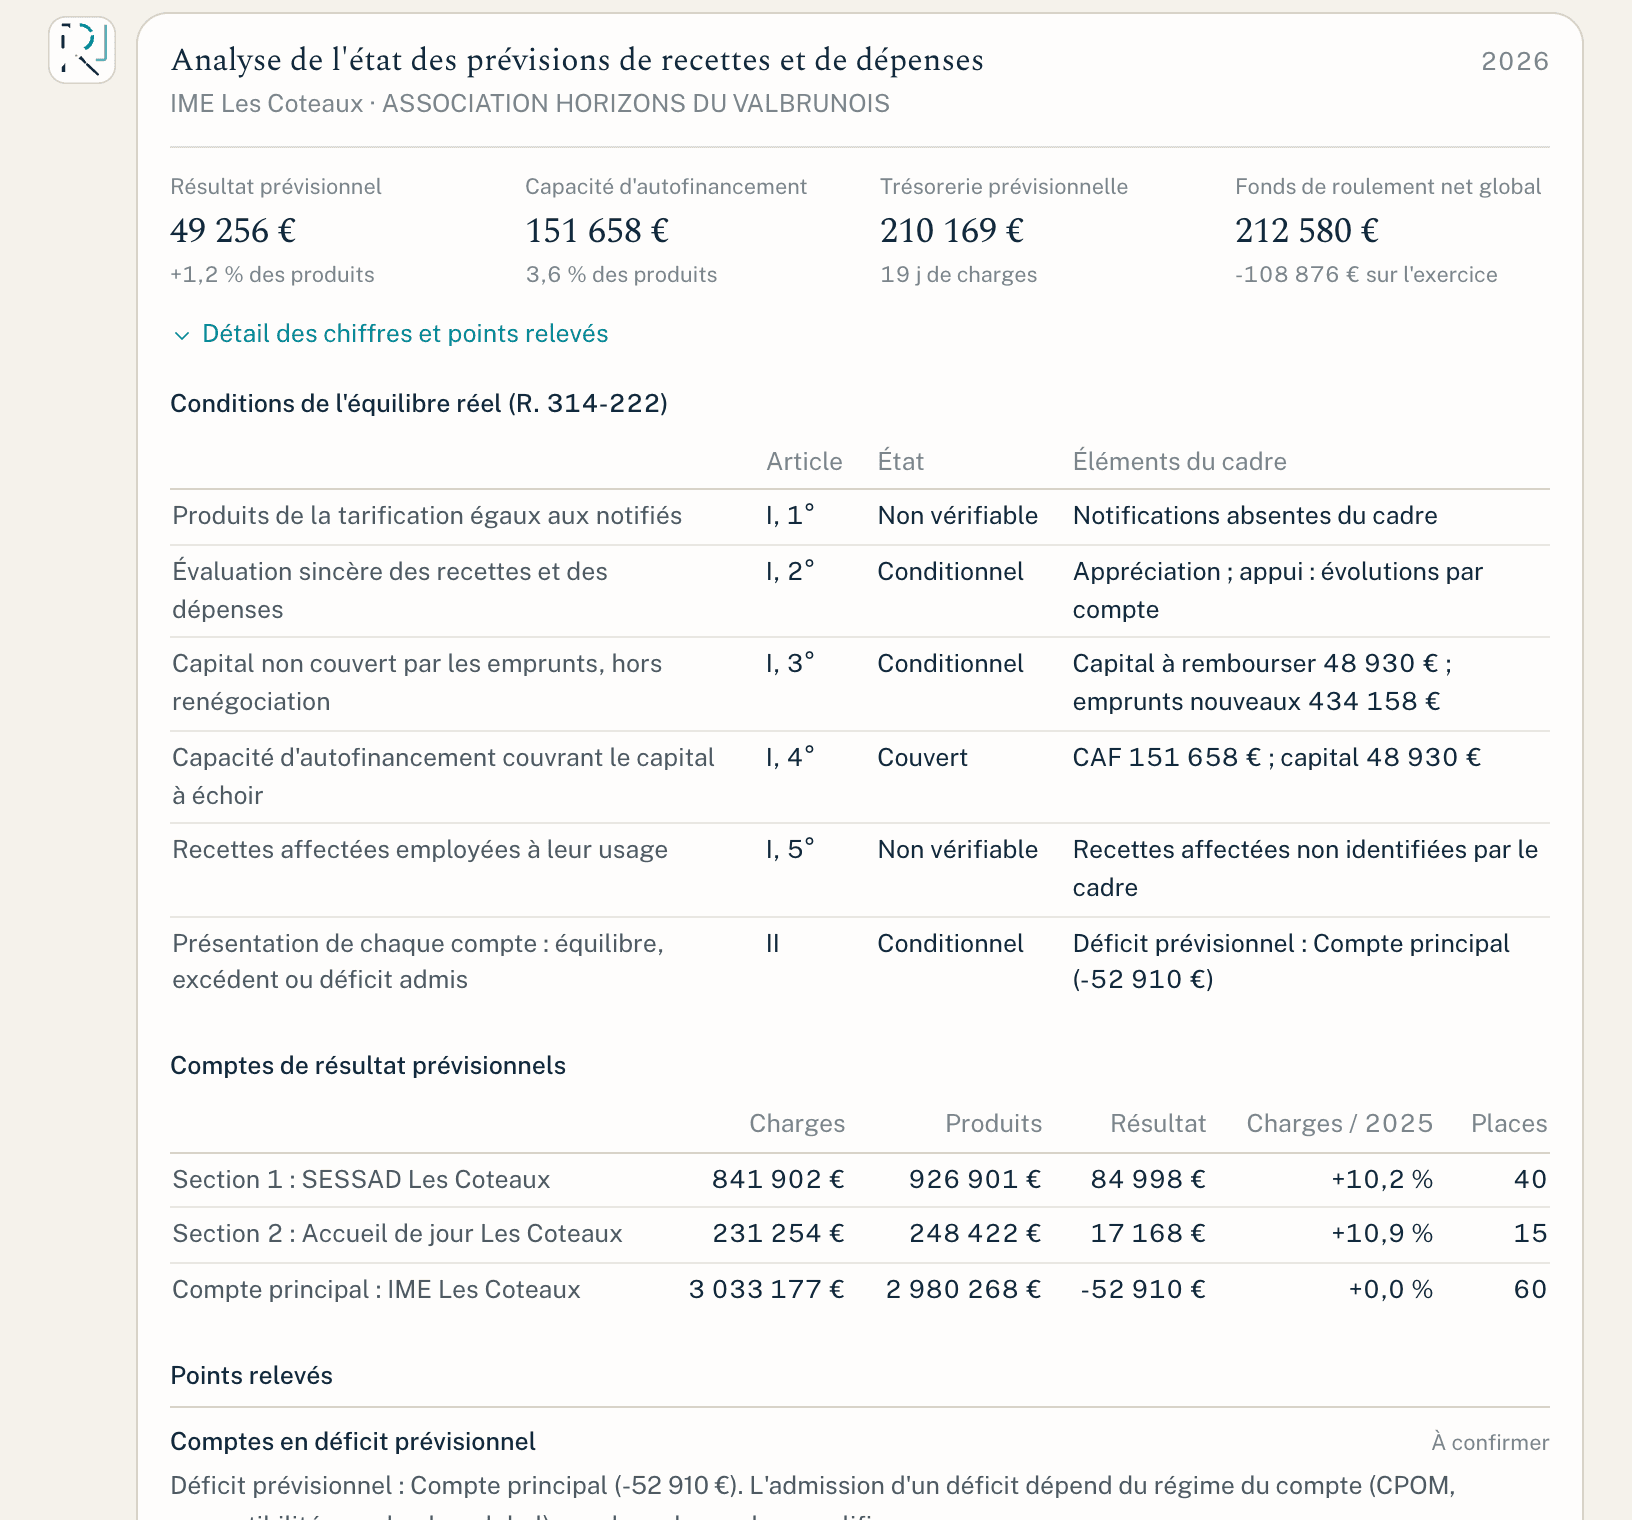
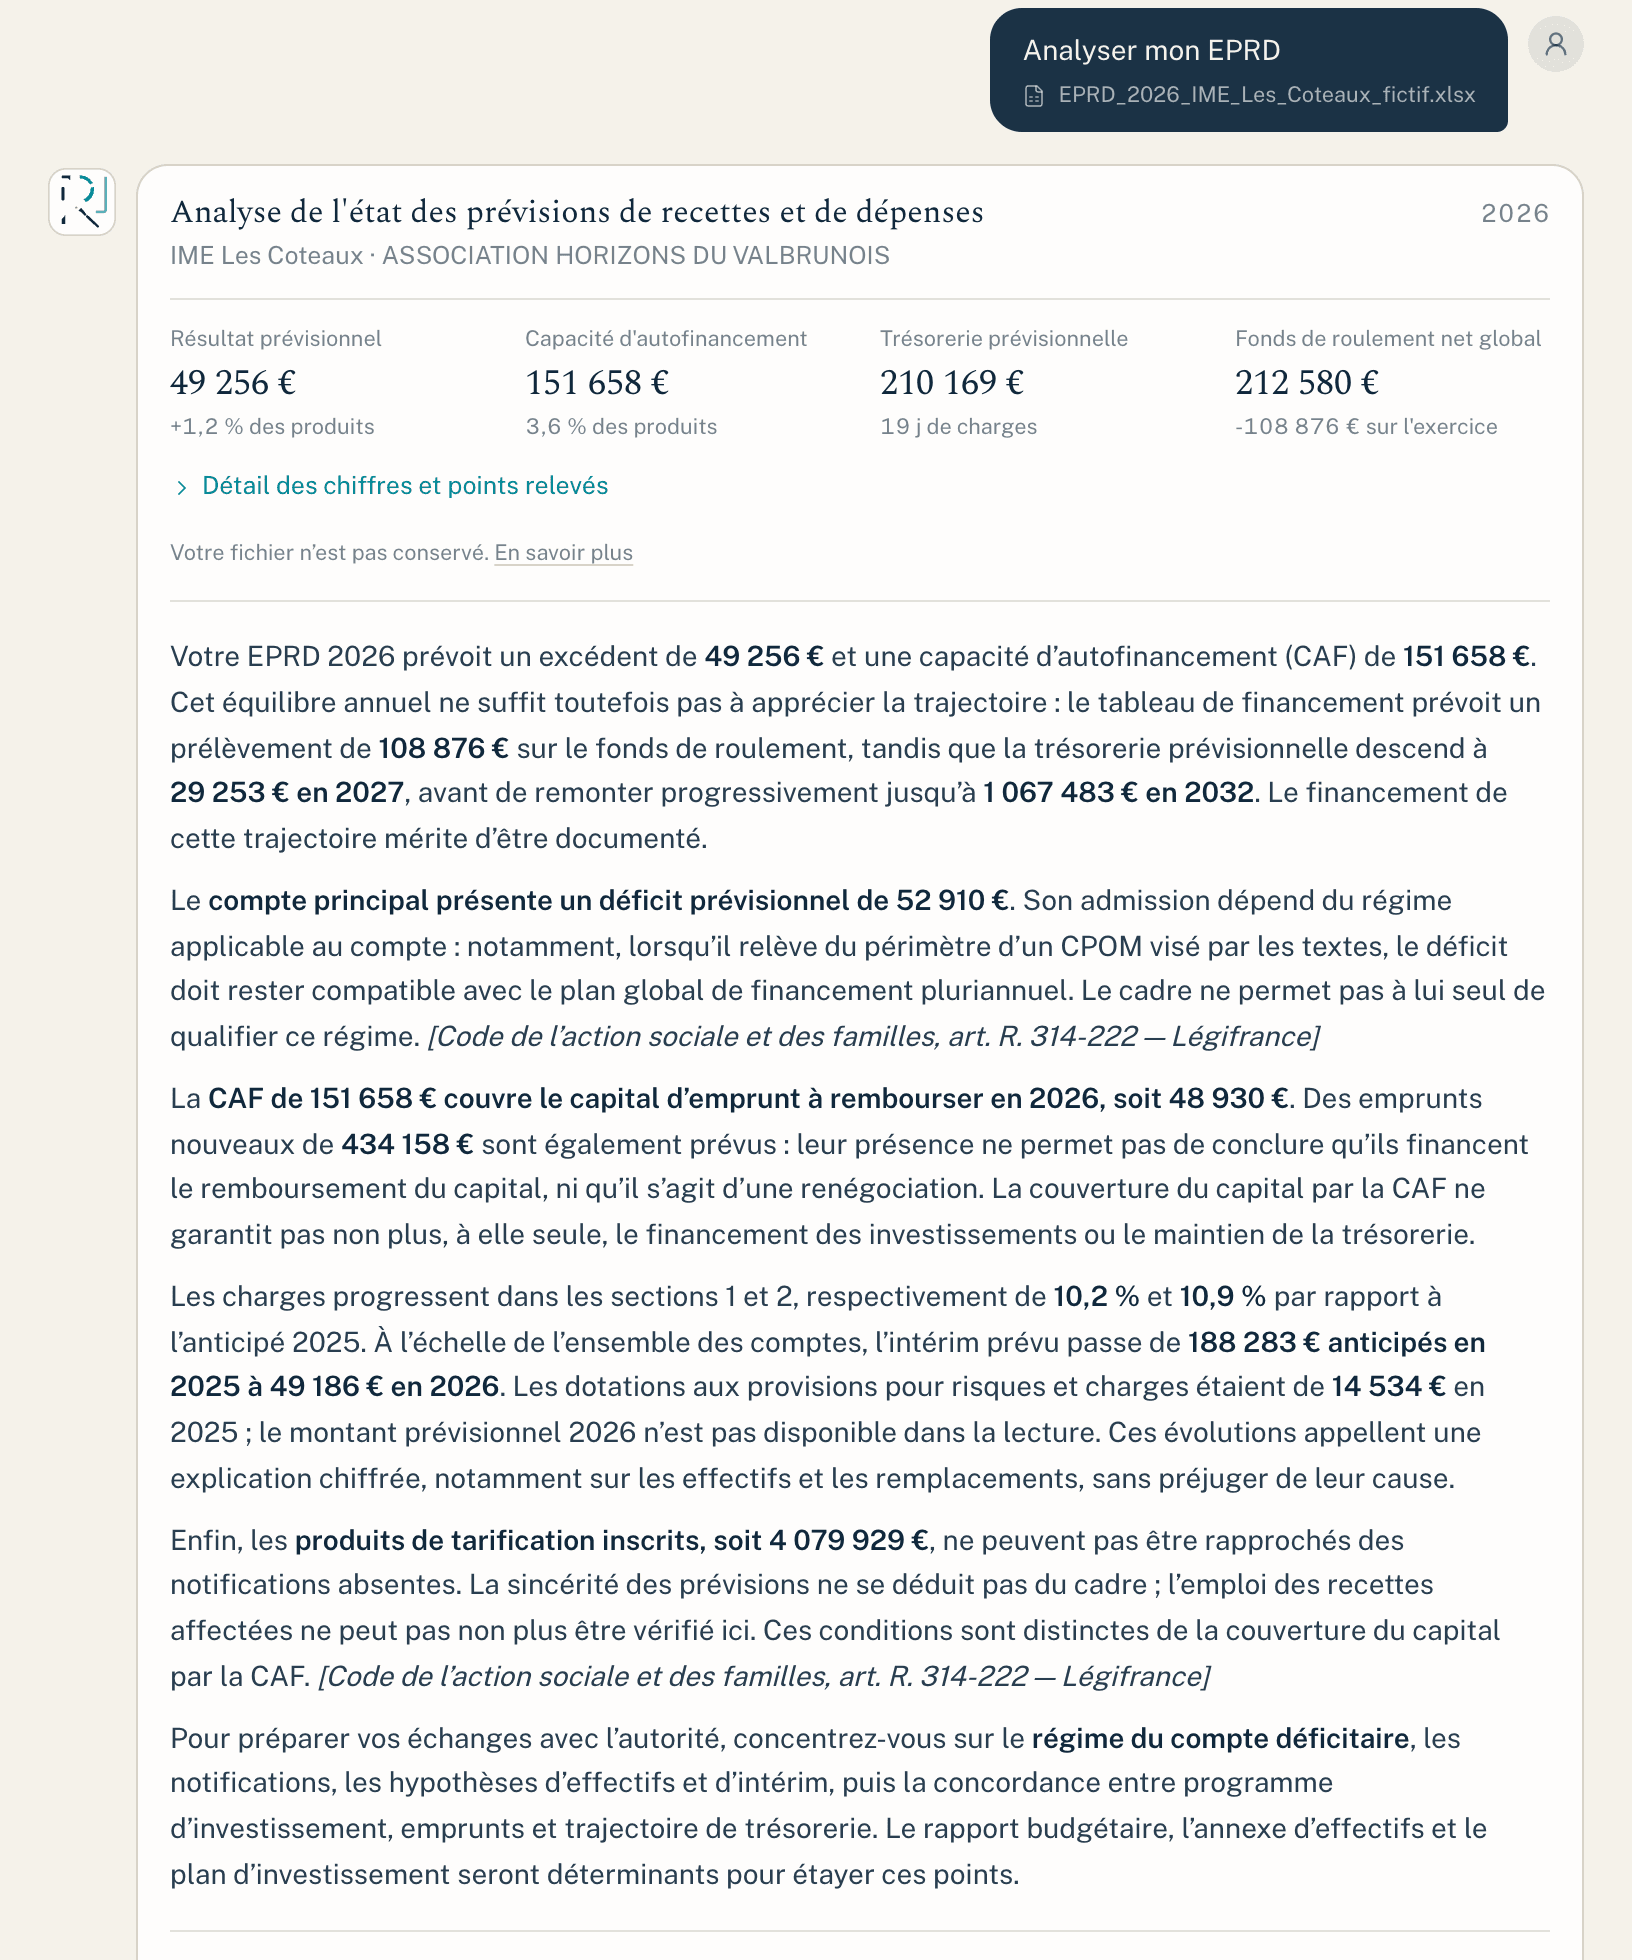
Conversation REPÈRES : un EPRD déposé, la carte des chiffres clés (résultat prévisionnel, capacité d'autofinancement, trésorerie, fonds de roulement), puis l'analyse rédigée et sourcée
Un EPRD fictif analysé : la carte des chiffres clés, puis l’analyse rédigée, avec ses sources.

Un EPRD fictif analysé : la carte des chiffres clés, puis l’analyse rédigée, avec ses sources.

Conversation REPÈRES : un EPRD déposé, la carte des chiffres clés (résultat prévisionnel, capacité d'autofinancement, trésorerie, fonds de roulement), puis l'analyse rédigée et sourcée

4

cadres normalisés : bilan financier, budget prévisionnel, compte administratif, EPRD

≈ 30 s

du dépôt du fichier à l’analyse rédigée et sourcée

0

fichier, chiffre ou analyse conservé après l’échange

Quatre analyses, un même regard

Chaque analyse part des chiffres de votre cadre, calculés par un moteur déterministe, puis les lit comme le ferait un gestionnaire qui prépare son échange avec l’autorité de tarification : ce que disent les chiffres, ce qui sera questionné, ce qu’il vaut mieux documenter.

Bilan financier

La lecture complète des équilibres financiers, sur deux exercices. Tout cadre normalisé qui contient un bilan financier convient : compte administratif, budget prévisionnel ou EPRD.

  • Fonds de roulement d’investissement et d’exploitation, besoin en fonds de roulement, trésorerie en jours de charges
  • Réserves de compensation et de couverture, provisions, fonds dédiés
  • Un avis sur les affectations de résultat qui seraient opportunes
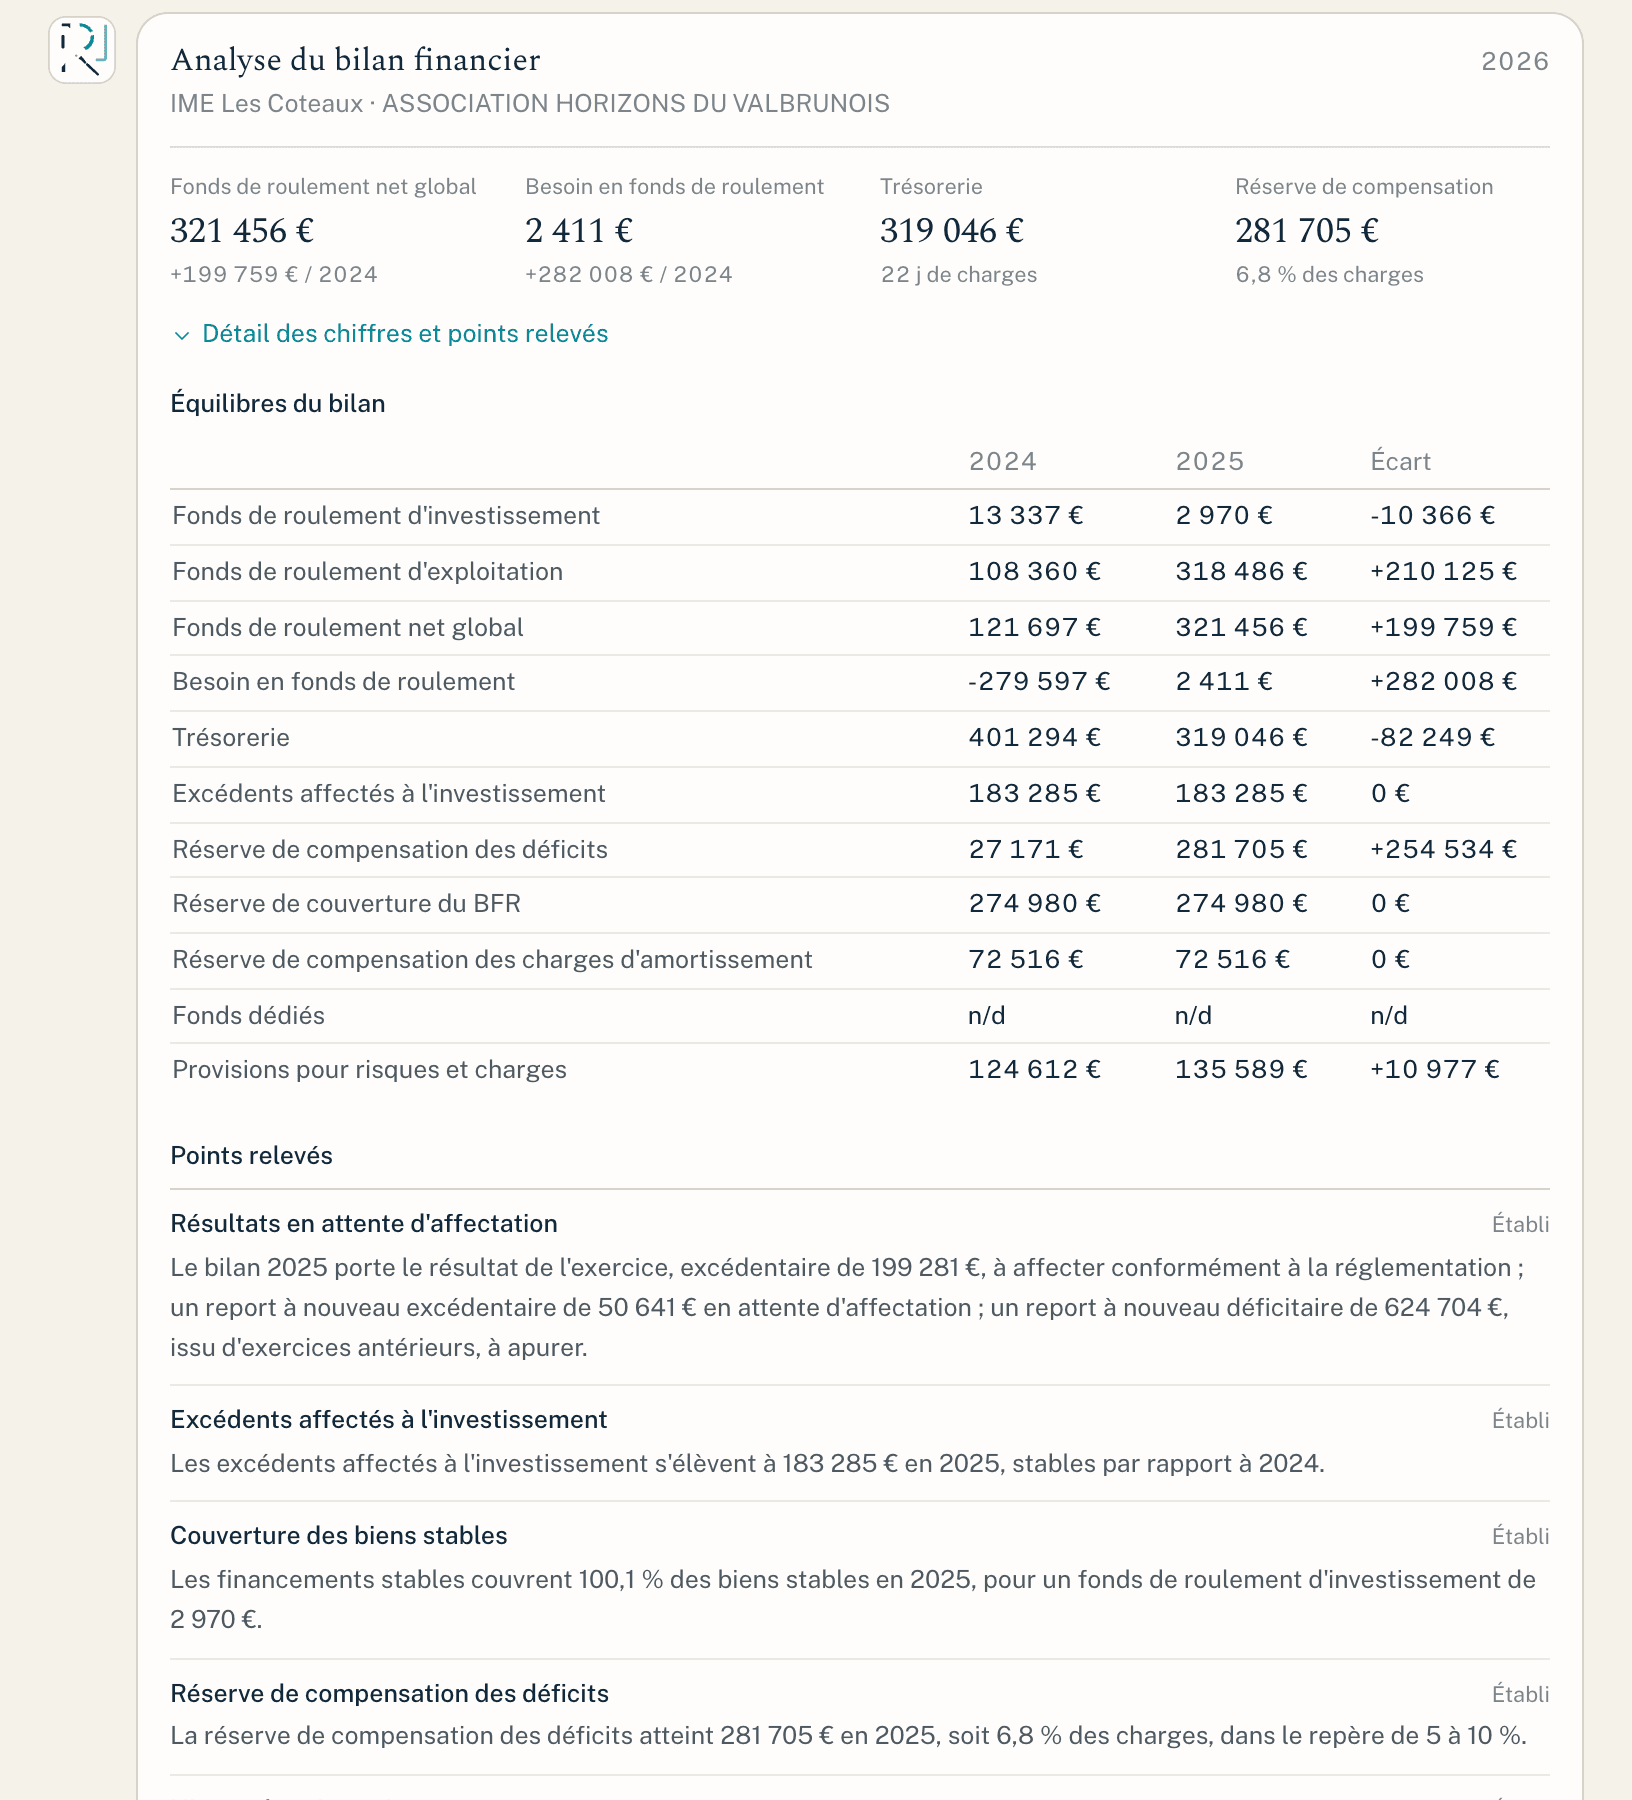
Analyse d'un bilan financier : équilibres sur deux exercices et points relevés, dont les résultats en attente d'affectation et la réserve de compensation des déficits
Bilan financier : les équilibres sur deux exercices et les points relevés (document fictif).

Bilan financier : les équilibres sur deux exercices et les points relevés (document fictif).

Analyse d'un bilan financier : équilibres sur deux exercices et points relevés, dont les résultats en attente d'affectation et la réserve de compensation des déficits

Budget prévisionnel

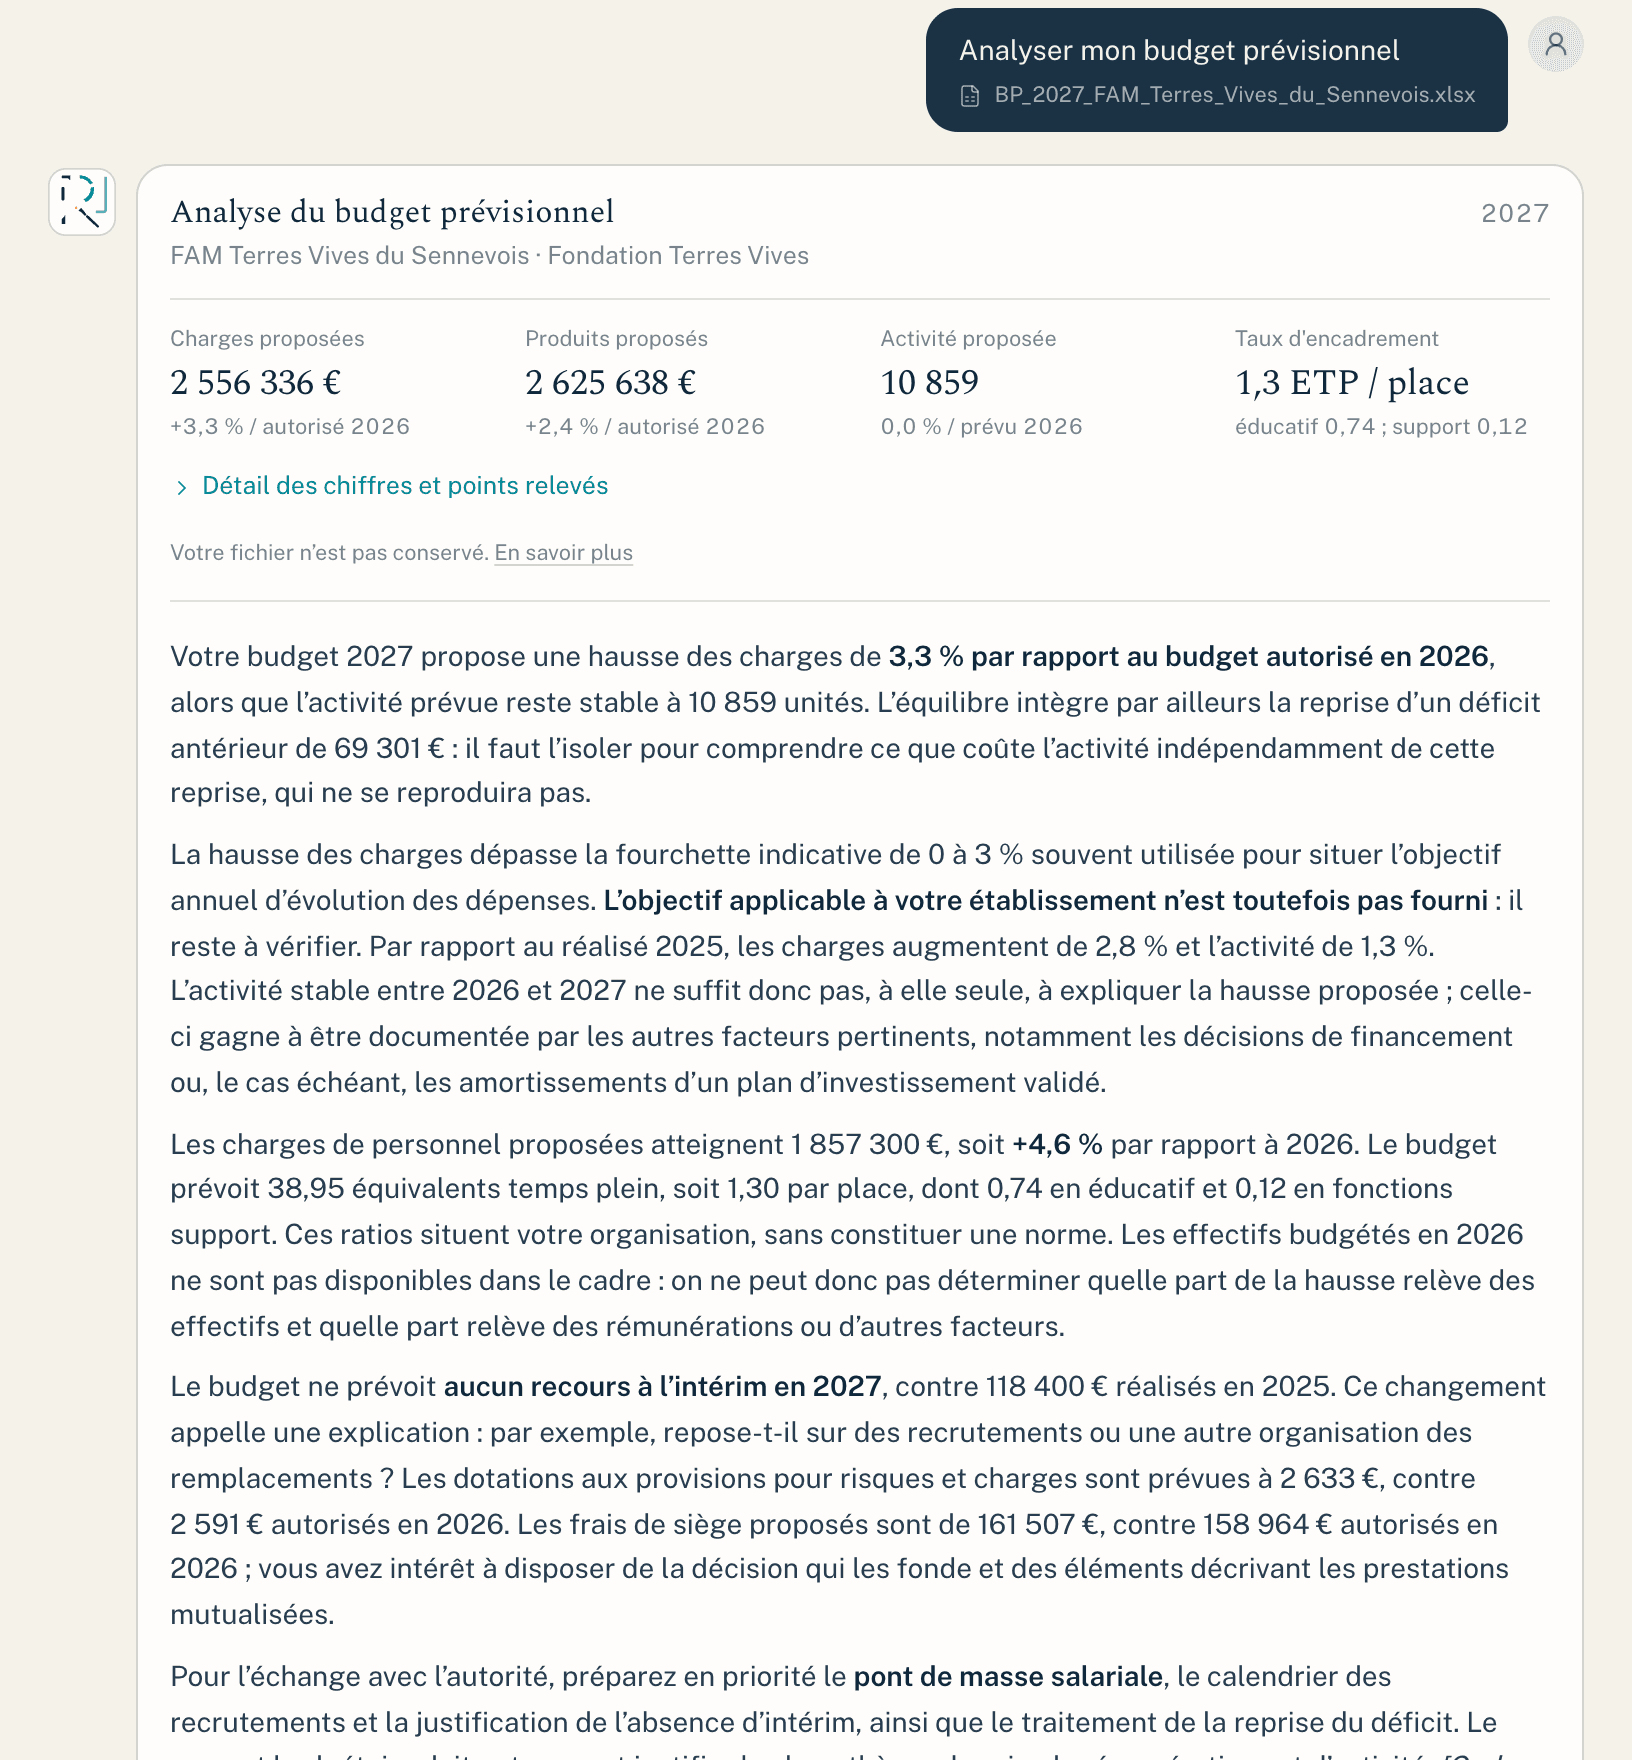
Les évolutions proposées, rapportées à l’autorisé, au réalisé et à l’activité, puis ce qu’il faudra pouvoir justifier devant l’autorité de tarification.

  • Charges par groupe et produits, activité, taux d’encadrement
  • Reprise de résultat isolée, repère de l’objectif annuel d’évolution des dépenses
  • Intérim, provisions, frais de siège et amortissements : ce qui sera regardé
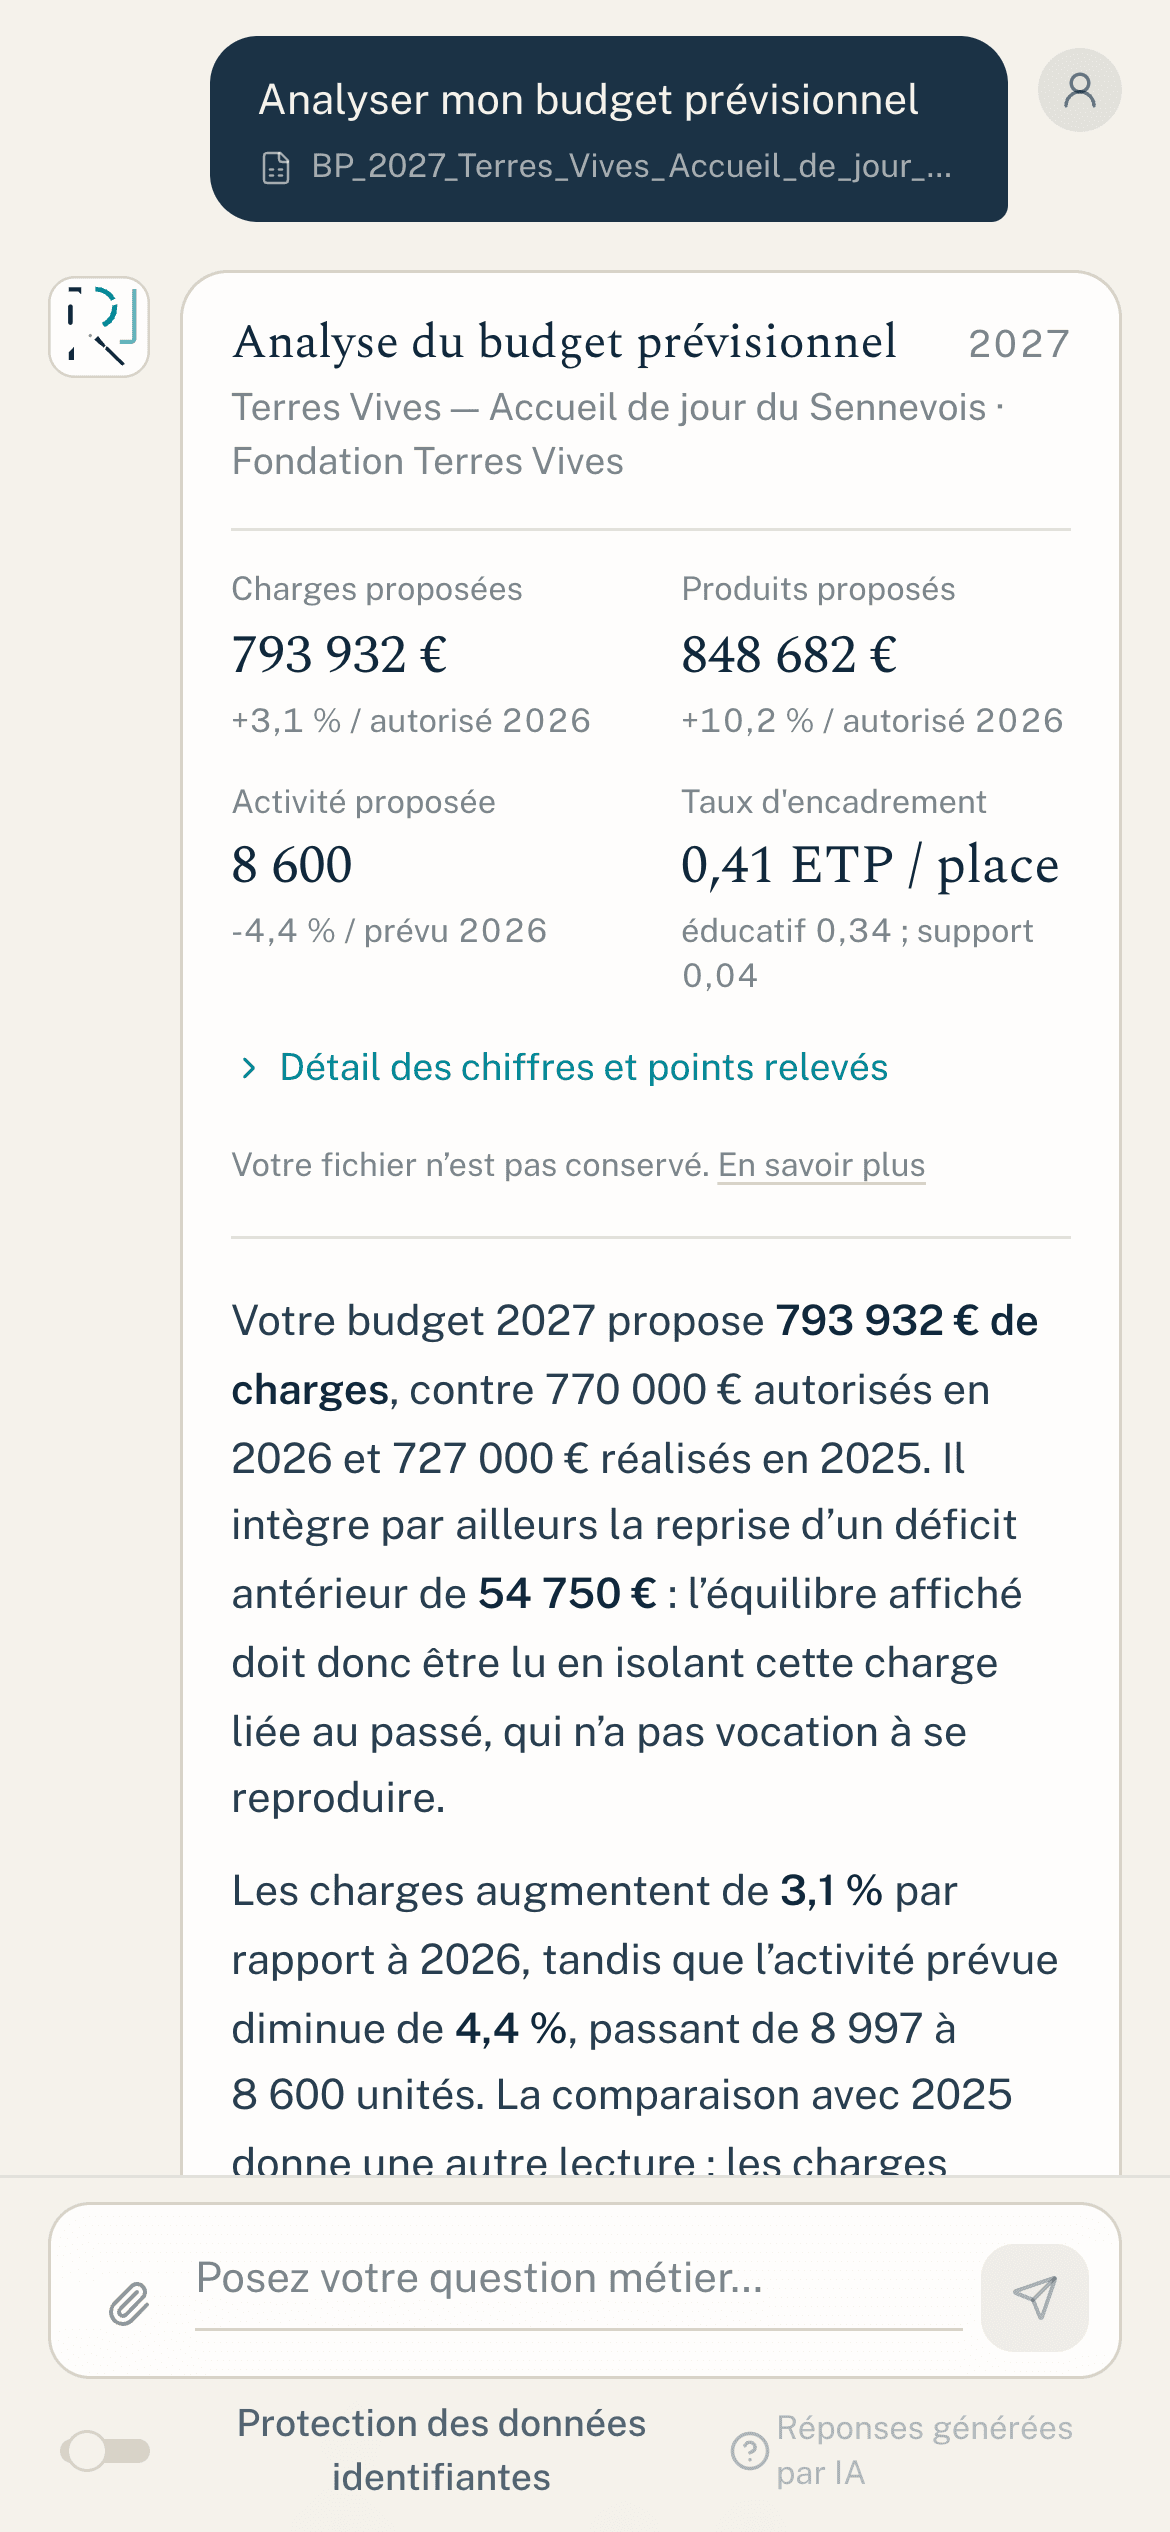
Analyse d'un budget prévisionnel : charges, produits, activité et taux d'encadrement proposés, puis l'analyse rédigée
Budget prévisionnel : les évolutions proposées, rapportées à l’activité (document fictif).

Budget prévisionnel : les évolutions proposées, rapportées à l’activité (document fictif).

Analyse d'un budget prévisionnel : charges, produits, activité et taux d'encadrement proposés, puis l'analyse rédigée

Compte administratif

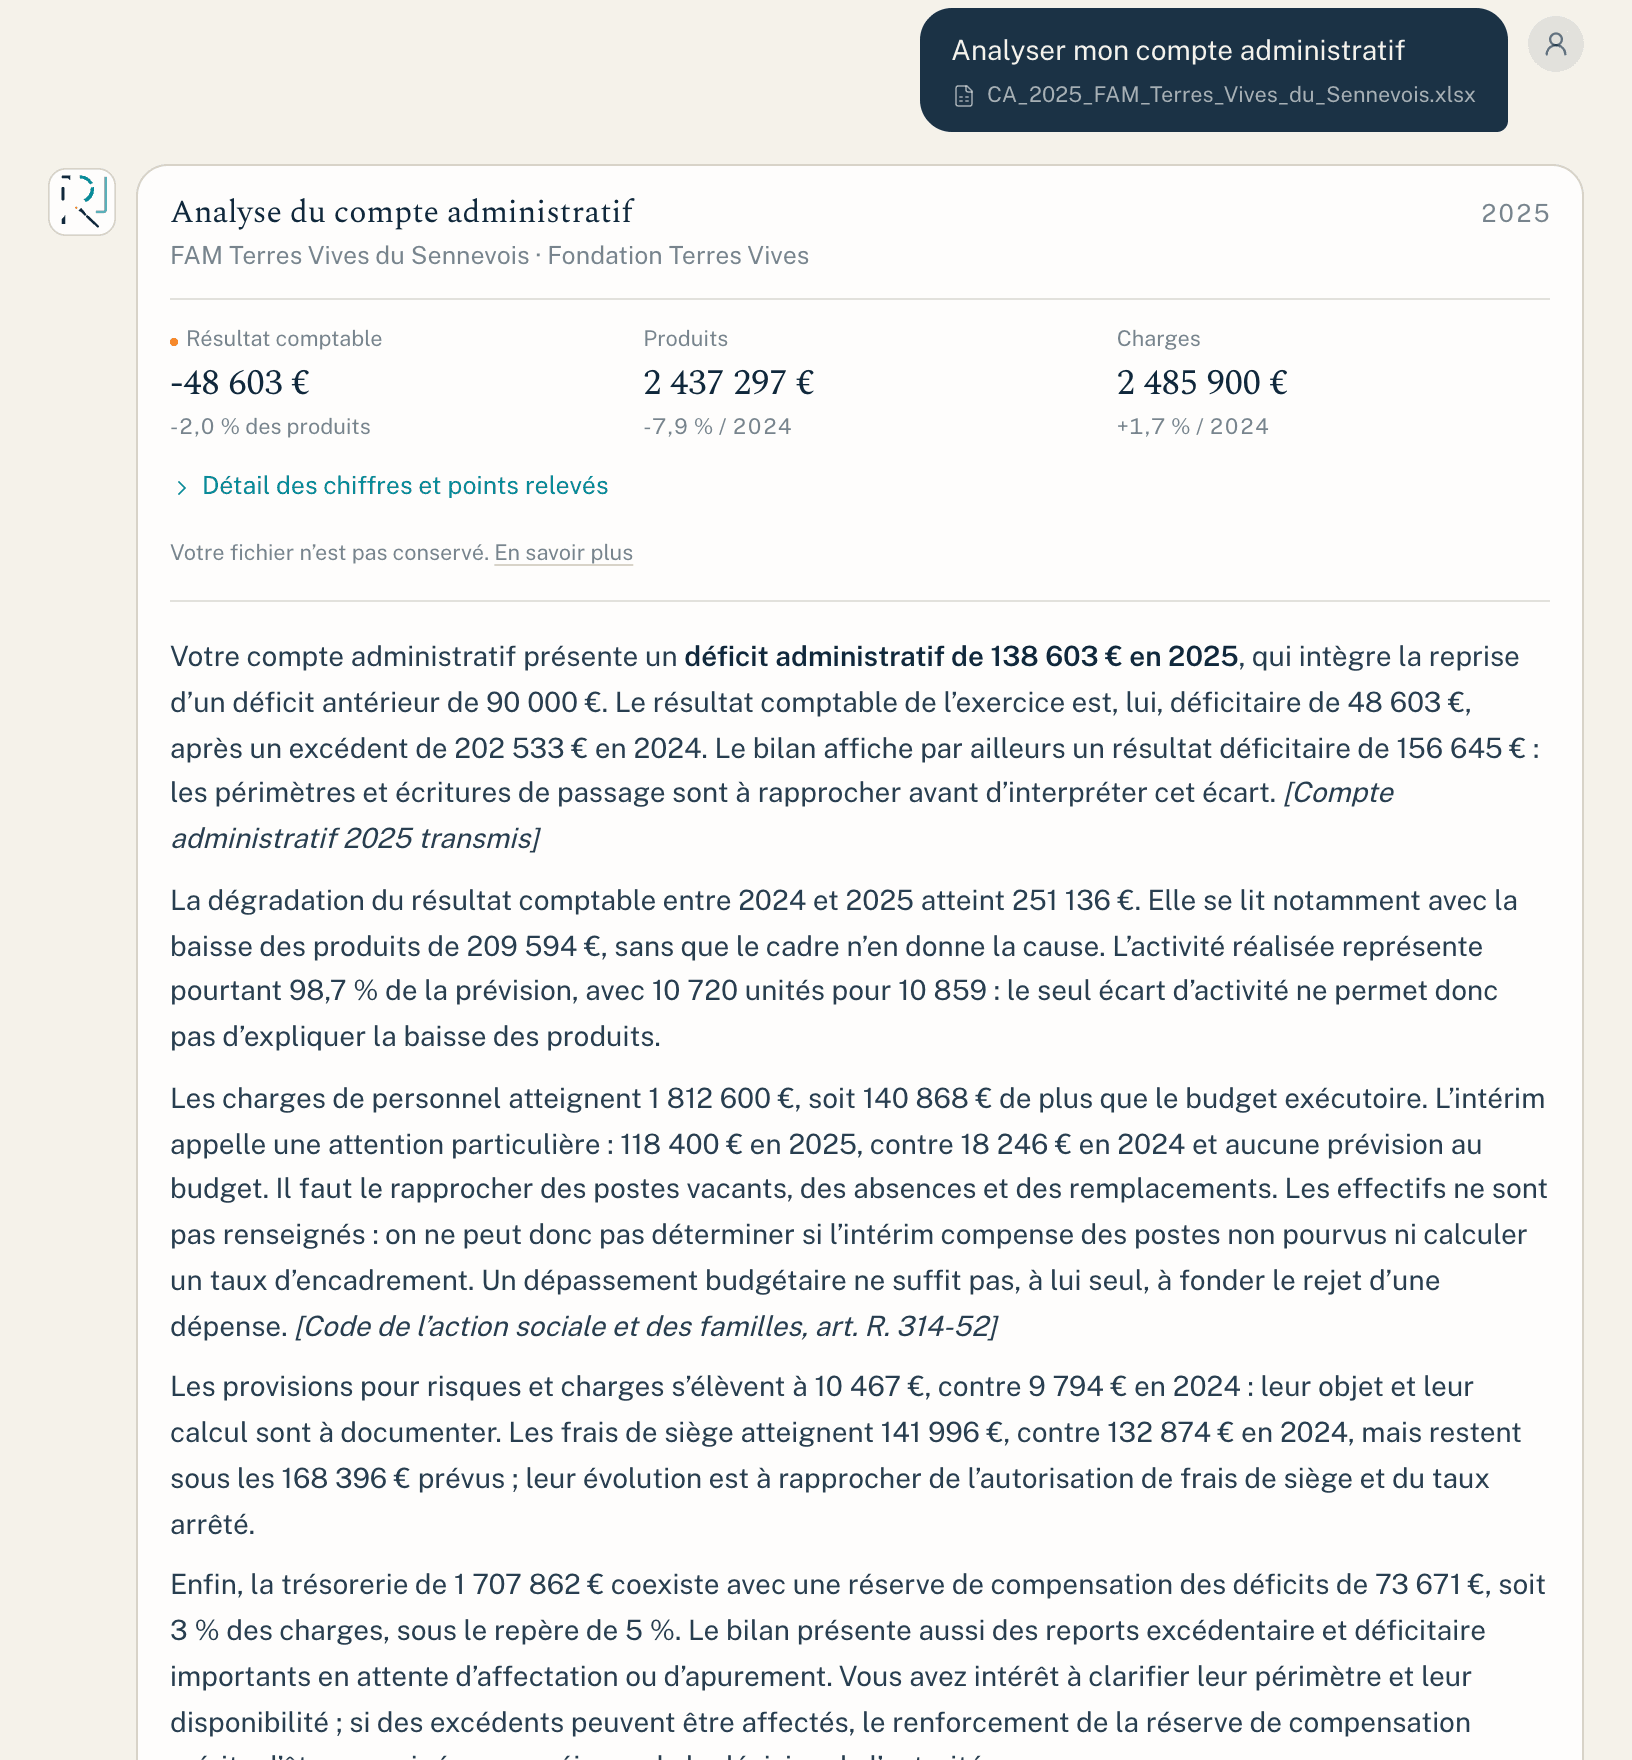
Le résultat et ce qui l’explique, les écarts au budget exécutoire : ce qui sera questionné, et ce qu’il vaut mieux préparer avant l’échange.

  • Résultat comptable et administratif, reprises, passage d’un exercice à l’autre
  • Écarts au budget exécutoire par groupe, activité réalisée
  • Comptes sensibles, affectation proposée et besoins de réserve
Analyse d'un compte administratif : résultat, produits et charges, puis l'analyse rédigée du résultat et de ses écarts
Compte administratif : le résultat et ce qui l’explique (document fictif).

Compte administratif : le résultat et ce qui l’explique (document fictif).

Analyse d'un compte administratif : résultat, produits et charges, puis l'analyse rédigée du résultat et de ses écarts

EPRD

Les conditions de l’équilibre réel vérifiées une à une, et la trajectoire financière que dessinent les comptes de résultat et le plan global de financement.

  • Chaque condition de l’article R. 314-222 : vérifiée, conditionnelle ou à rapprocher
  • Capacité d’autofinancement et capital à rembourser, emprunts nouveaux
  • Comptes principal et annexes, trésorerie et fonds de roulement prévisionnels
Analyse d'un EPRD : conditions de l'équilibre réel de l'article R. 314-222 avec leur état, et comptes de résultat prévisionnels principal et annexes
EPRD : les conditions de l’équilibre réel, une à une, et les comptes de résultat (document fictif).

EPRD : les conditions de l’équilibre réel, une à une, et les comptes de résultat (document fictif).

Analyse d'un EPRD : conditions de l'équilibre réel de l'article R. 314-222 avec leur état, et comptes de résultat prévisionnels principal et annexes

Comment se déroule une analyse

1

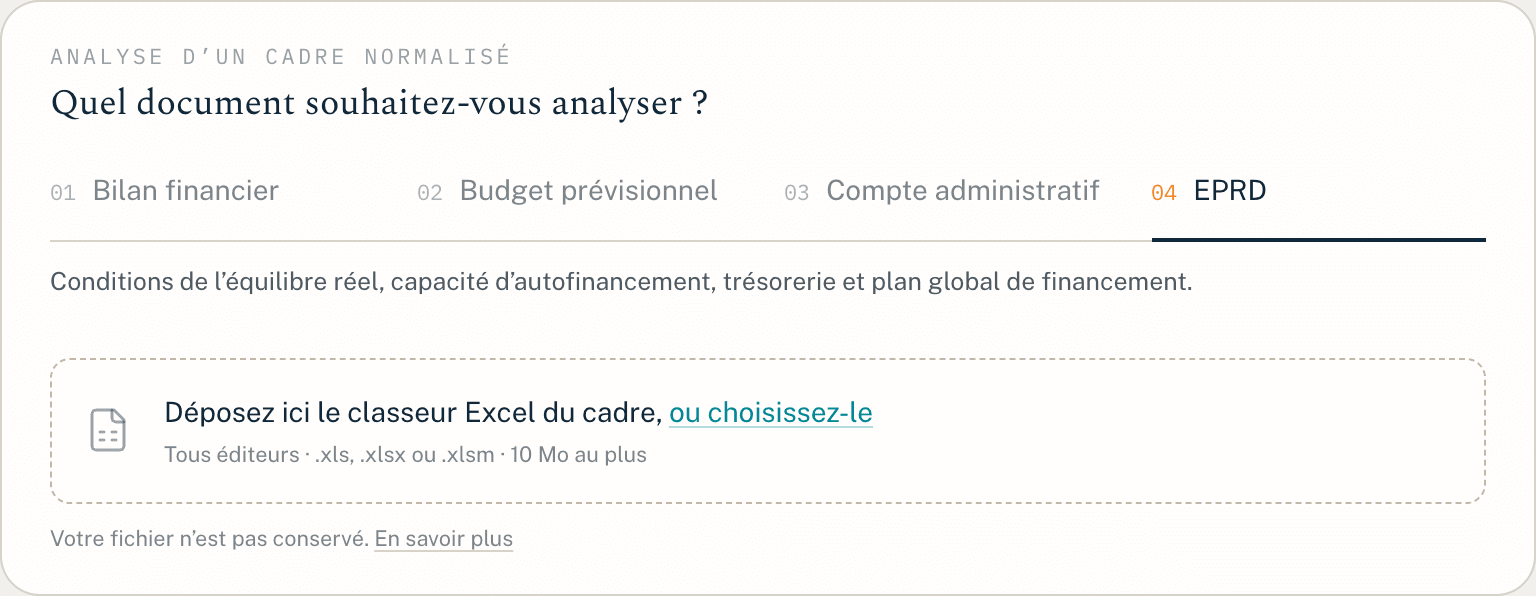
Choisissez le document. Bilan financier, budget prévisionnel, compte administratif ou EPRD. Le cadre est reconnu quel qu’en soit l’éditeur.

2

Déposez le classeur. Le fichier Excel tel que vous l’avez rempli (.xls, .xlsx ou .xlsm, 10 Mo au plus). REPÈRES le lit, calcule les indicateurs et relève les points saillants, que vous retrouvez dans la carte.

3

Lisez, puis poursuivez. L’analyse rédigée suit la carte, avec ses sources. Vous pouvez ensuite poser vos questions : elles s’appuient sur les chiffres déjà lus, sans redéposer le fichier.

Invitation au dépôt : choix du document, de 01 Bilan financier à 04 EPRD, et zone de dépôt du classeur Excel
Choisissez le document, puis déposez le classeur.

Choisissez le document, puis déposez le classeur.

Invitation au dépôt : choix du document, de 01 Bilan financier à 04 EPRD, et zone de dépôt du classeur Excel
Analyse d'un budget prévisionnel sur téléphone : la carte des chiffres clés et le début de l'analyse rédigée
Sur téléphone aussi.

Sur téléphone aussi.

Analyse d'un budget prévisionnel sur téléphone : la carte des chiffres clés et le début de l'analyse rédigée

Ce que devient votre fichier

  • Votre fichier est lu en mémoire puis supprimé ; son nom n’est jamais transmis.
  • BMSE n’enregistre ni le fichier, ni les chiffres, ni l’analyse.
  • Les chiffres nécessaires à la rédaction, sans le nom de l’établissement, sont transmis à notre fournisseur d’IA pour rédiger la synthèse.

Ce que l’analyse ne remplace pas

Le cadre seul ne dit ni la cause d’un écart, ni la qualité de l’accompagnement. Le rapport budgétaire, les notifications, l’objectif annuel d’évolution des dépenses ou le plan pluriannuel d’investissement n’y figurent pas : l’analyse signale ce qu’il faut y rapprocher.

Elle prépare l’échange avec l’autorité de tarification ; elle ne préjuge pas de sa décision. Chaque point indique s’il est établi par les chiffres, à confirmer, ou à rapprocher d’autres pièces.

02 · Simuler et projeterActivation accompagnée

Simuler et projeter

Ces outils de L’Atelier Tarification mobilisent des traitements déjà développés et éprouvés. Parce que leur usage implique la transmission et le traitement de données propres à votre organisation, ils sont activés avec vous.

Évaluer mon plan d’investissement

Opérationnel

Explorez les effets immédiats et pluriannuels d’un projet d’investissement sur la trésorerie, les amortissements, l’endettement et la capacité d’action de l’organisation, replacés dans le contexte de vos priorités et de vos autres engagements.

Faire une simulation salariale

En test accompagné

Mesurez l’effet d’une évolution salariale, d’un recrutement ou d’une hypothèse RH sur votre budget, replacé dans le contexte de votre convention collective, de votre activité et de votre trajectoire pluriannuelle. Cet agent est actuellement en test accompagné.

03 · Construits avec votre organisationSur mesure

Construits avec votre organisation

Certains usages ne prennent tout leur sens qu’en intégrant vos méthodes, vos référentiels et votre corpus. C’est aussi là que la personnalisation de REPÈRES avec les connaissances de votre organisation prend le plus de valeur.

Automatiser le reporting aux financeurs

Construit avec vous

Reliez les engagements pris, les actions réalisées, les indicateurs disponibles et les événements de gestion pour préparer un reporting adapté à chaque financeur, à partir de vos formats et de vos règles.

Accompagner la qualité des écrits professionnels

Construit avec vous

Configuré à partir de vos formats, de vos règles internes et de vos référentiels, l’agent aide à structurer un écrit, repérer les éléments manquants et signaler des incohérences. Le professionnel reste l’auteur et responsable de la version finale.

Capitaliser vos retours d’expérience

Construit avec vous

Structurez les faits, les décisions, les résultats et les enseignements d’un projet ou d’une expérience collective, reliés aux connaissances déjà capitalisées par votre organisation.

Vous envisagez un autre usage ?

Les exemples présentés ici ne constituent pas une liste exhaustive. Lorsqu’un besoin mobilise la connaissance, les méthodes ou les données de votre organisation, nous pouvons étudier la manière dont REPÈRES pourrait y répondre.

Nous présenter votre besoin